رازپول | در بیمه مرکزی ظاهراً برای تحول دیجیتال فقط ۱۹روز زمان لازم است، کافی است دو سرپرست پای یک بخشنامه را امضا کنند! یکی از همین امضاکنندگان، چند روز پیش برای بازدید از فرآیندهای سنتی رسیدگی به خسارت به شعبه مطهری بیمه ایران رفته بود و حالا همان مدیر دستور داده است که شرکتهای بیمه تا ۳۰ آبان، کاغذ را از فرآیند رسیدگی و پرداخت خسارت خودرو حذف کنند!
به دنیای تصمیمگیری در بیمه مرکزی خوش آمدید، جایی که فاصله میان مشاهده یک مشکل و صدور دستور حل آن، ظاهراً بسیار کوتاهتر از زمان لازم برای حل واقعی مشکل است.
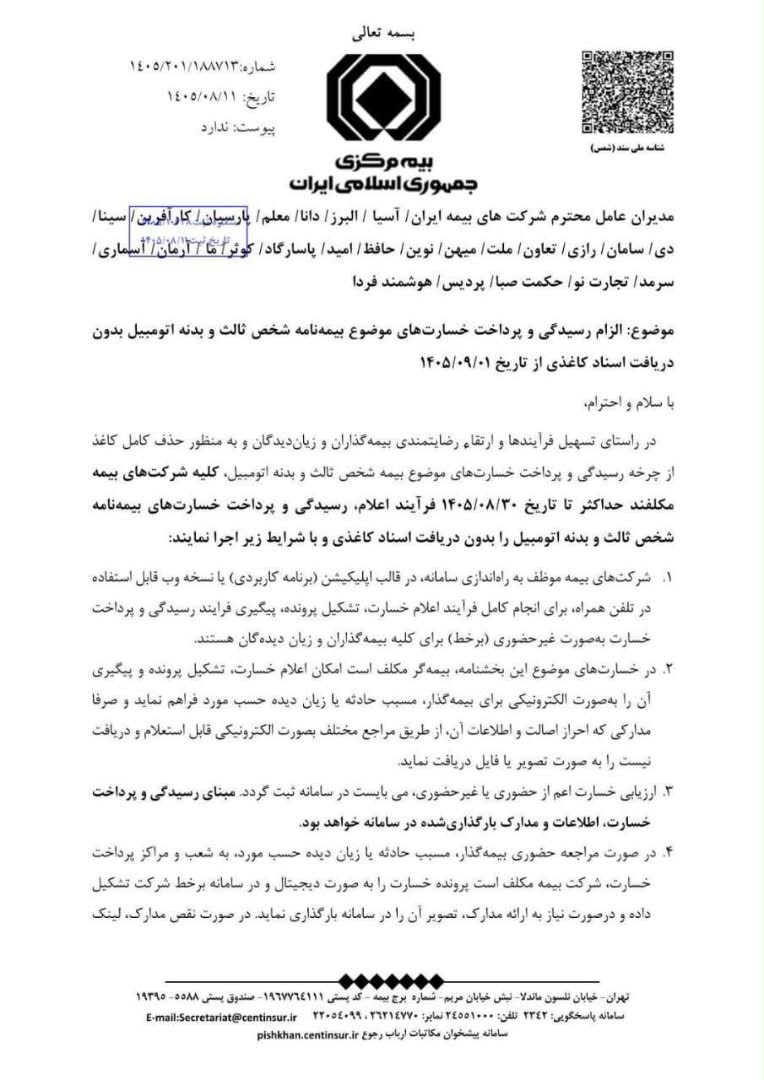
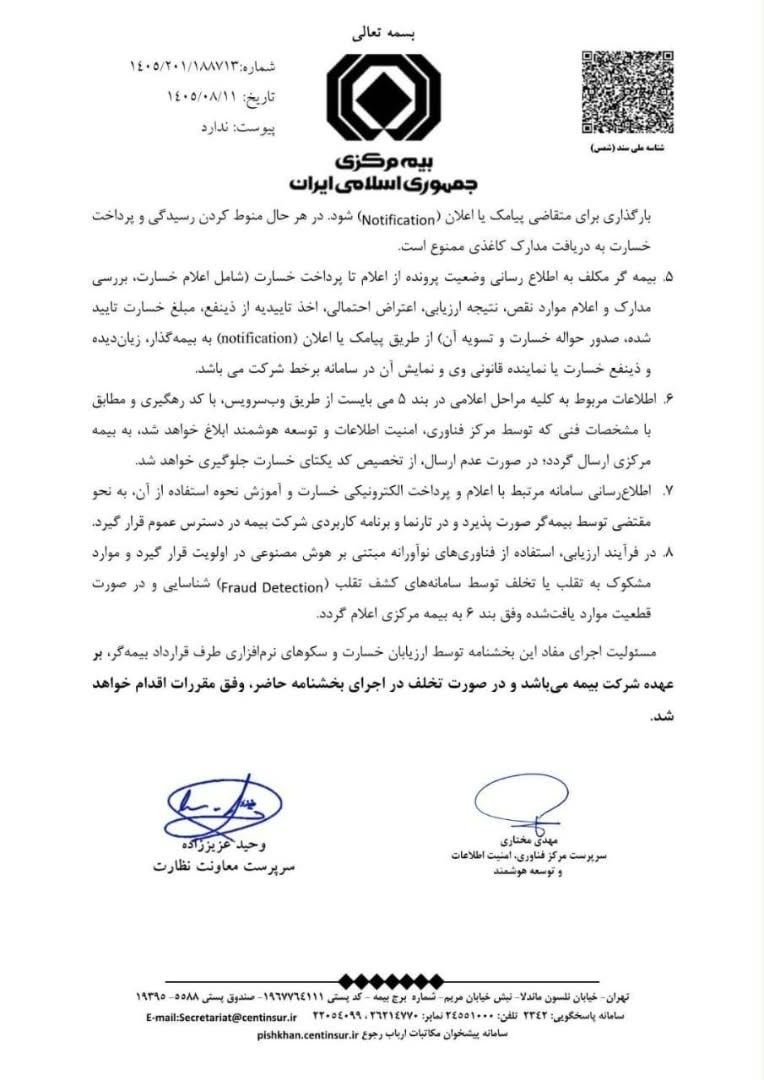
بخشنامه ۱۱ آبان بیمه مرکزی، با امضای دو سرپرست، شرکتهای بیمه را موظف کرده تا ۳۰ آبان، سامانهای در قالب اپلیکیشن یا نسخه وب تلفن همراه راهاندازی کنند که تمامی مراحل اعلام خسارت، تشکیل پرونده، پیگیری و پرداخت خسارتهای شخص ثالث و بدنه اتومبیل را بهصورت غیرحضوری انجام دهد.
هرچند که ذات این هدف، قابل دفاع است، اما تحول دیجیتال باید همراه با در نظر گرفتن اقتصاد تصمیم و حقوق سهام داران، حکمرانی و مشروعیت حقوقی و زیرساخت و تاب آوری عملیاتی همراه باشد.
به عبارت دیگر اجرای چنین پروژهای به زیرساخت فنی، اتصال سامانههای سازمان ها به یکدیگر خصوصا برای خسارت های بدنی، امنیت اطلاعات، آموزش کارکنان، آزمون عملیاتی و اطلاعرسانی عمومی نیاز دارد. حتی اگر تمام زیرساختها از قبل آماده باشند، استقرار سراسری و آموزش میلیونها بیمهگذار در این فرصت کوتاه، پرسشهای جدی ایجاد میکند.
اما داستان جالبتر میشود.
این دومین تصمیم بحثبرانگیز بیمه مرکزی درباره شخص ثالث در روزهای اخیر است. پیشتر زمزمه افزایش کارمزد فروش این رشته زیانده مطرح شد، تصمیمی که رازپول درباره پیامدهای آن برای قیمت تمامشده بیمه اجباری برای مردم و حمایت از شبکه فروشی که بیش از ۷۵همت از منابع صنعت بیمه نزد آن باقی مانده، هشدار داده بود.
حالا همان نهاد ناظر، ضربالاجلی تازه تعیین کرده است، بیآنکه روشن باشد ارزیابی آمادگی شرکتها، هزینه اجرای پروژه و ظرفیت عملیاتی شبکه بیمه چگونه انجام شده است و یا امنیت سایبری و خطر دست کاری اطلاعات مشتریان چگونه قرار است مدیریت شود؟
در این میان سهامداران باید هزینه توسعه سامانهها را بپردازند، کارکنان باید فرآیندها را تغییر دهند و مردم باید شیوه تازه دریافت خسارت را یاد بگیرند.
برای فردی در تهران، احتمالا نصب یک اپلیکیشن شاید ساده باشد، اما برای زیاندیدهای سالمند در روستایی دورافتاده، با اینترنت ناپایدار و دسترسی محدود به خدمات دیجیتال، این تغییر ممکن است به مانعی تازه تبدیل شود.
اینجاست که همین تصمیمات یک باره پای وزیر اقتصاد و مجلس را به میان می کشد.
بخشنامه جدید نیز هشداری دیگر از عملکرد بیمه مرکزی است که چطور می شود ظرف ۱۹ روز کاری چنین پروژه سنگینی را بدون آماده سازی زیرساخت ها و آموزش های مرتبط و البته پیوست رسانه ای اجرایی کرد که این اقدام به سردرگمی هرچه بیشتر مردم منجر نشود.
حتی اگر این برنامه ها آماده سازی و ظرفیت سازی هم شده بود این مدت کوتاه زمان کمی برای استقرار و معرفی آن به مردم به شمار می رفت، مگر آنکه سرپرستان محترم در بیمه مرکزی تنها به فکر دستاوردسازی برای وزیر اقتصاد در روز بیمه باشند، دستاوردهایی که اگر برای مردم سردرگمی به همراه دارد اما برای وزیر و بیمه مرکزی می تواند اقدامات موثری در روز بیمه به شمار رود.
حالا این دومین موضوعی است که مجلس می تواند این روزها فارغ از هزینه هایی که به شرکت های بیمه و سرمایه گذاران این حوزه تحمیل می کند به آن ورود کند .
این وضعیت حکمرانی نادر و نگران کننده در بیمه مرکزی برای وزیر اقتصاد که این روزها در رفت و آمد به مجلس و پاسخ به سوالات آنهاست بیش از هر فرد دیگری باید نگران کننده باشد.
شاید سرپرستان بیمه مرکزی بتوانند تا روز بیمه، کارنامهای از دستاوردهای دیجیتال روی میز وزیر بگذارند، اما میان افتتاح یک سامانه و حل یک مسئله، تفاوت بزرگی وجود دارد.
حکمرانی مطلوب نه با تعداد بخشنامهها، بلکه با کیفیت تصمیمها، حدود اختیارات و مسئولیتپذیری در برابر پیامدها سنجیده میشود.
نظارت هوشمند نیز زمانی معنا پیدا میکند که نهاد ناظر، پیش از هوشمندسازی صنعت، منطق تصمیمگیری خودش را اصلاح کرده باشد.