
بخش دوم پرونده ویژه رازپول/بیمه آسیا؛ چگونه میتوان از یک ترازنامه بزرگ، موتور تازهای برای رشد ساخت؟
گروه بیمه - مدیران عامل شرکت های بیمه ممکن است سالی را با افزایش فروش، رشد سود و توسعه شبکه به پایان برساند و یا شرکت را برای آینده ضعیفتر کرده باشد.
البته عکس این وضعیت نیز ممکن است، مدیری که آگاهانه از یک قرارداد بزرگ صرفنظر میکند، بخشی از پرتفوی را محدود میسازد یا منابع را از فروش به زیرساخت فنی منتقل میکند، شاید در کوتاهمدت رشد کمتری نشان دهد، اما ظرفیت اقتصادی بادوامتری بسازد.
به هر حال صورتهای مالی بهتنهایی نمیتوانند کیفیت همه این تصمیمها را نشان دهند، اما وقتی با آمار صدور، خسارت، کارکنان و شکایات ترکیب شوند، میتوانند آثار تصمیمهای گذشته و محدودیتهای تصمیمهای آینده را آشکار کنند.
این پرونده از همین نقطه آغاز می شود، بیست شرکت، بیست موقعیت اقتصادی متفاوت و بیست مسیر پیشنهادی برای تحول مدیریتی.
مبنای این نسخه، اطلاعات بازیابیشده از جداول مقایسهای و صورتهای مالی به دست آمده است.
بخش دوم پرونده ویژه رازپول«بیمه آسیا» | ۲۰ داستان تحول براساس عملکرد ششماهه ۱۴۰۴ و ۱۴۰۵
رازپول | در صنعت بیمه، بعضی شرکتها پول میسازند، بعضی ریسک میپذیرند و بعضی شبکه بزرگی از مشتریان دارند و البته شرکتهای کمی هستند که هر سه ظرفیت را همزمان در مقیاسی بزرگ در اختیار داشته باشند، اما بیمه آسیا یکی از آنهاست؛ اما داستان آینده این شرکت احتمالاً در فروش بیمهنامههای بیشتر خلاصه نمیشود.
در ششماهه نخست ۱۴۰۵، حقبیمه آسیا به ۳۶.۳ همت و سود خالص صورت مالی جداگانه آن به حدود ۴.۹۹ همت رسیده است. پشت این ارقام، ترازنامهای قرار دارد که حدود ۴۵.۵ همت سرمایهگذاری مالی و ۳۳.۷ همت مطالبات از بیمهگذاران و نمایندگان را در خود جای داده است.
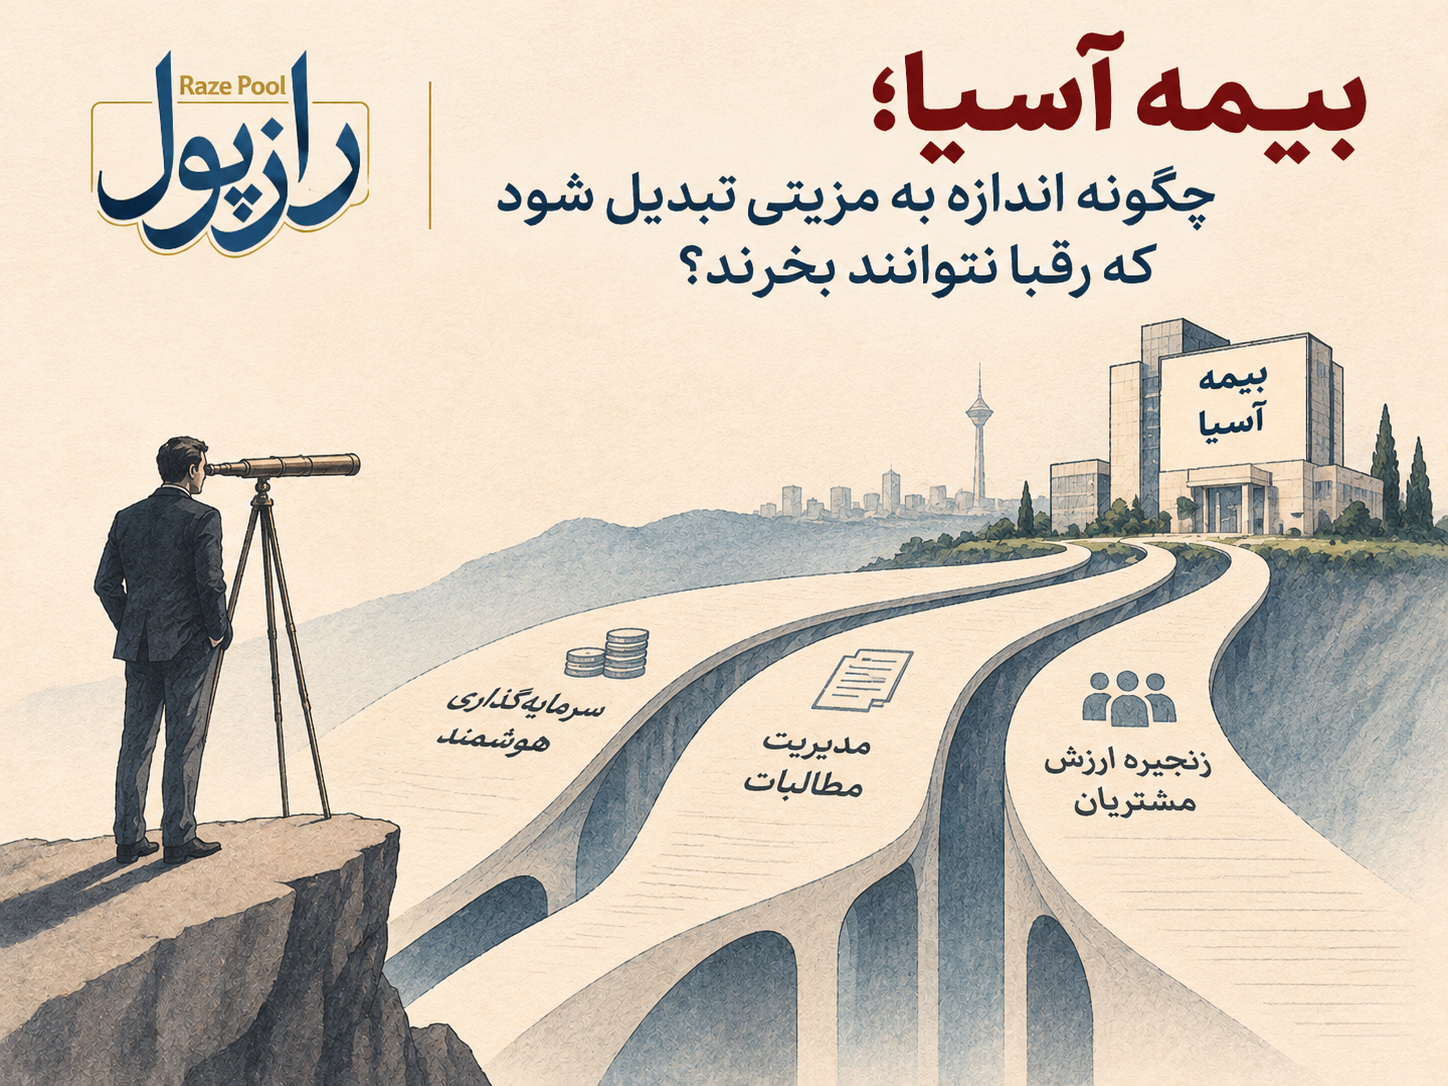
بیمه آسیا؛ چگونه میتوان از یک ترازنامه بزرگ، موتور تازهای برای رشد ساخت؟
رازپول | در صنعت بیمه، بعضی شرکتها پول میسازند، بعضی ریسک میپذیرند و بعضی شبکه بزرگی از مشتریان دارند. شرکتهای کمی هستند که هر سه ظرفیت را همزمان در مقیاسی بزرگ در اختیار داشته باشند. بیمه آسیا یکی از آنهاست؛ اما داستان آینده این شرکت احتمالاً در فروش بیمهنامههای بیشتر خلاصه نمیشود.
در ششماهه نخست ۱۴۰۵، حقبیمه آسیا به ۳۶.۳ همت و سود خالص صورت مالی جداگانه آن به حدود ۴.۹۹ همت رسیده است. پشت این ارقام، ترازنامهای قرار دارد که حدود ۴۵.۵ همت سرمایهگذاری مالی و ۳۳.۷ همت مطالبات از بیمهگذاران و نمایندگان را در خود جای داده است.
اما شاید جالبترین بخش داستان بیمه آسیا، نه در صورت سود و زیان، بلکه در فهرست بدهکاران آن پنهان شده باشد.
نامهایی مانند مخابرات ایران، پارسخودرو و مدیرانخودرو در میان بدهکاران بزرگ شرکت دیده میشوند، این اسامی صرفاً نشاندهنده مطالبات نیستند و از روابط تجاری آسیا با بنگاههایی حکایت دارند که هرکدام با هزاران کارمند، مشتری، تأمینکننده یا مصرفکننده در ارتباطاند.
چرا بیمه آسیا نباید از این روابط، کسبوکارهای تازهای بسازد؟
برای مثال، رابطه بیمهای با یک خودروساز میتواند از بیمه داراییها و کارکنان آن فراتر برود، آسیا میتواند با توافق خودروساز و شبکه نمایندگی، خدمات بیمه بدنه، تمدید بیمهنامه و پوششهای مرتبط با مالکیت خودرو را در فرایند فروش و خدمات پس از فروش قرار دهد.
در چنین مدلی، شرکت بهجای آنکه منتظر مراجعه مشتری بماند، در نقطهای حضور پیدا میکند که مشتری واقعاً به بیمه نیاز دارد.
این همان تغییری است که راجر مارتین از آن بهعنوان انتخاب محل رقابت یاد میکند، انتخابی که میتواند برای بیمه آسیا، با توجه به روابط موجودش، معنای کاملاً عملی داشته باشد.
فرصت دوم در شبکه فروش نهفته است.
آسیا در ششماهه نخست امسال حدود ۳.۲۶ همت کارمزد به نمایندگان و کارگزاران اختصاص داده است، این هزینه، علاوه بر نقش آن در فروش، میتواند به اهرمی برای توسعه روابط بلندمدت با مشتری تبدیل شود.
تصور کنید شرکت بخشی از مشوقهای تکمیلی شبکه فروش را به حفظ مشتریان سودآور، فروش پوششهای مکمل و کیفیت پرتفوی مرتبط کند، نمایندهای که مشتری را برای چند سال حفظ میکند و نیازهای بیمهای بیشتری از او را پاسخ میدهد، ارزشی متفاوت از فروش یک بیمهنامه منفرد ایجاد خواهد کرد.
اما فرصت سوم به مطالبات برمیگردد.
در اقتصادی که بسیاری از قراردادهای بزرگ بهصورت اعتباری منعقد میشوند، داشتن مطالبات الزاماً نشانه ضعف نیست و بیمه آسیا میتواند مطالبات قطعی و معتبر خود از مشتریان بزرگ را بررسی کند و در صورت فراهم بودن شرایط قانونی، با همکاری بانکها بخشی از آنها را پیش از سررسید به نقدینگی تبدیل کند.
این کار نه به معنای فشار بیشتر بر مشتری است و نه فروش شتابزده مطالبات، بلکه راهی برای آزادکردن منابع و استفاده مجدد از آنها در فرصتهای سودآور است، مشروط بر اینکه هزینه تأمین مالی و ریسک معامله توجیه داشته باشد.
مسیر تحول آسیا میتواند از تغییر نگاه به داراییهای موجود آغاز شود، از شرکتی که بیمهنامه میفروشد و سرمایهگذاری میکند، به شرکتی که روابط تجاری، شبکه فروش و منابع مالی خود را به موتورهای مکمل خلق ارزش تبدیل میکند.
بیمه آسیا برای ساختن آینده خود الزاماً به مشتریان بسیار بیشتر یا شعب تازه نیاز ندارد.
شاید کافی باشد آسیا از خود بپرسد از میان مشتریان، نمایندگان و منابعی که امروز در اختیار داریم، چه فرصتهایی هنوز به کسبوکار تبدیل نشدهاند؟
گاهی بزرگترین فرصت رشد یک شرکت، نه در بازاری تازه، بلکه در رابطهای قدیمی پنهان شده است.
آیندهپژوهی نیز در همین نقطه معنا پیدا میکند چرا که اگر تورم، هزینه سرمایه و الگوی پرداخت مشتریان در پنج سال آینده تغییر کند، بیمه آسیا چگونه میتواند همچنان از شبکه تجاری و سرمایه خود ارزش خلق کند؟
به همین دلیل فرصت بیمه آسیا فقط بزرگتر شدن نیست، تبدیل اندازه، اعتبار تجاری و سرمایه به یک مزیت اقتصادی است که رقبا نتوانند صرفاً با پول خریداری کنند.
اطلاعات آماری در فایل زیر قابل دسترس است.
مشاهده آنلاين فايل: گزارش اخیر.pdf
[/xfgiven_gallery]
