
پرونده ویژه رازپول | ۲۰ داستان تحول براساس عملکرد ششماهه ۱۴۰۴ و ۱۴۰۵
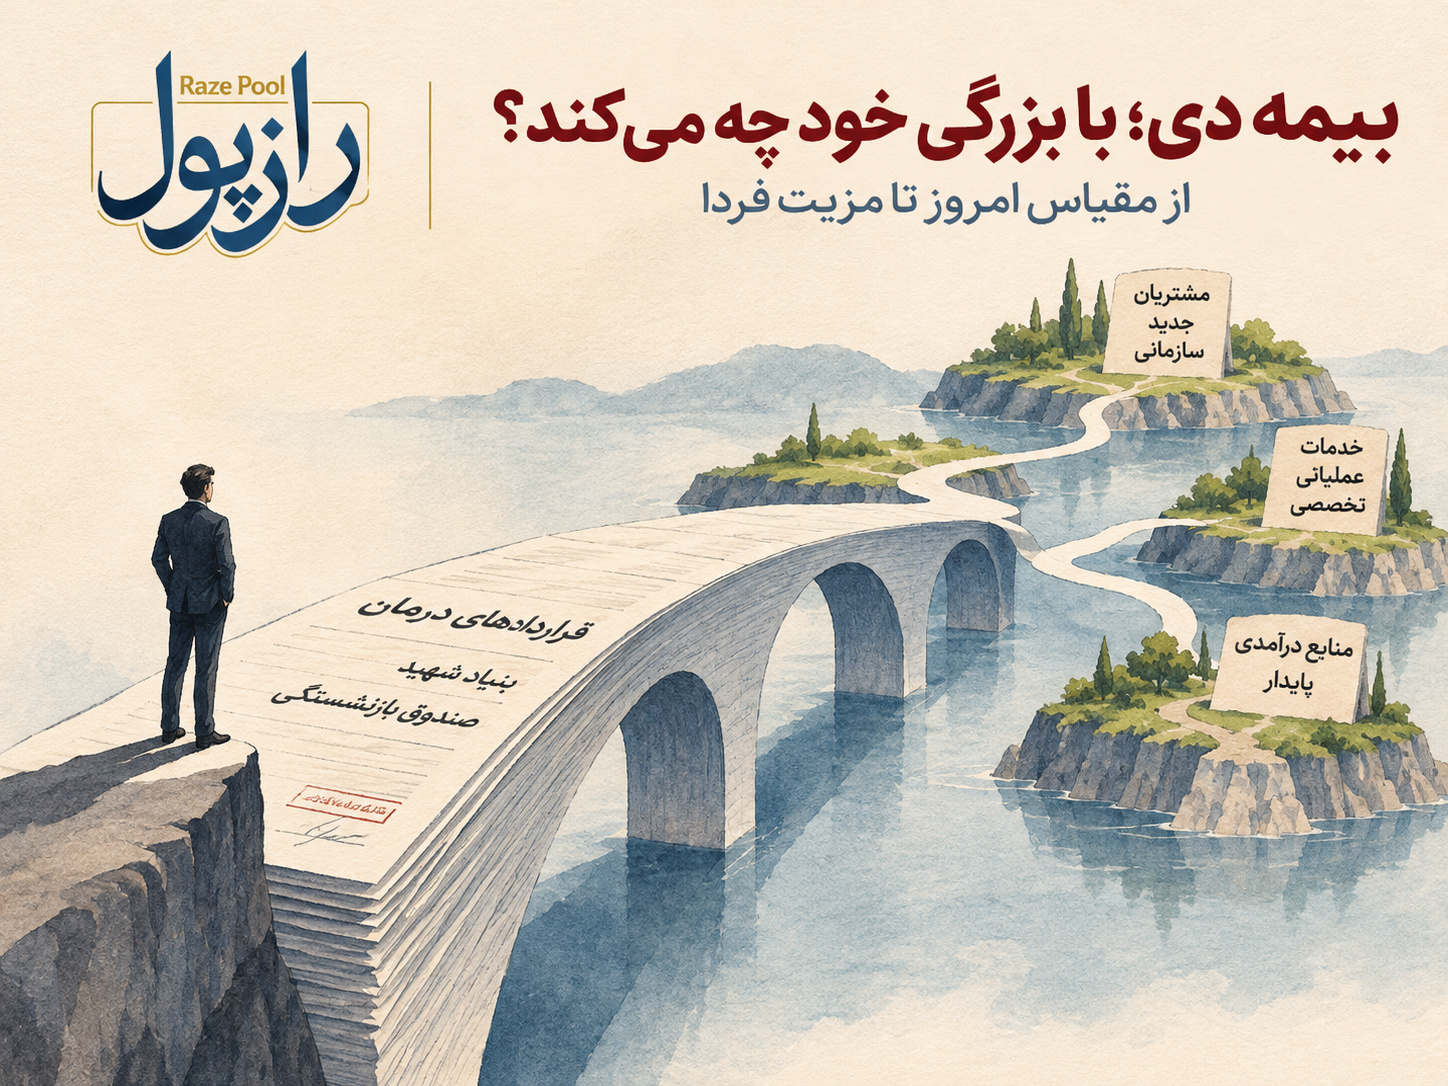
گروه بیمه - مدیران عامل شرکت های بیمه ممکن است سالی را با افزایش فروش، رشد سود و توسعه شبکه به پایان برساند و یا شرکت را برای آینده ضعیفتر کرده باشد.
البته عکس این وضعیت نیز ممکن است، مدیری که آگاهانه از یک قرارداد بزرگ صرفنظر میکند، بخشی از پرتفوی را محدود میسازد یا منابع را از فروش به زیرساخت فنی منتقل میکند، شاید در کوتاهمدت رشد کمتری نشان دهد، اما ظرفیت اقتصادی بادوامتری بسازد.
به هر حال صورتهای مالی بهتنهایی نمیتوانند کیفیت همه این تصمیمها را نشان دهند، اما وقتی با آمار صدور، خسارت، کارکنان و شکایات ترکیب شوند، میتوانند آثار تصمیمهای گذشته و محدودیتهای تصمیمهای آینده را آشکار کنند.
این پرونده از همین نقطه آغاز می شود، بیست شرکت، بیست موقعیت اقتصادی متفاوت و بیست مسیر پیشنهادی برای تحول مدیریتی.
مبنای این نسخه، اطلاعات بازیابیشده از جداول مقایسهای و صورتهای مالی به دست آمده است.
بخش اول | شرکتهایی که باید مقیاس را به قدرت اقتصادی تبدیل کنند
بیمه دی؛ شرکت بزرگ، تصمیمهای بزرگتر
رازپول | تصور کنید مدیرعامل یک شرکت بیمه باشید که بیش از ۹۰ درصد کسبوکارش به یک رشته وابسته است و بخش عمده این پرتفوی نیز از دو مشتری بزرگ تأمین میشود. نخستین واکنش یک مشاور مدیریت احتمالاً هشدار درباره تمرکز ریسک خواهد بود، اما یک استراتژیست باتجربه موضوع متفاوتی را مطرح می کند که همین تمرکز میتواند نقطه آغاز ساختن یک مزیت رقابتی باشد؟
این دقیقاً مسئله بیمه دی است.
بیمه دی در ششماهه نخست ۱۴۰۵ حدود ۱۳۰ همت حقبیمه تولید کرده است، رقمی که آن را از نظر حجم فروش در جایگاهی متفاوت از بسیاری از رقبایش قرار میدهد، اما داستان اصلی در اندازه پرتفوی نیست، در ساختار آن است.
حالا با شرکتی مواجه ایم که تمرکز بیش از ۹۰ درصدی در رشته درمان دارد و دو بیمهگذار بزرگ، یعنی بنیاد شهید و صندوق بازنشستگی، نقش تعیینکنندهای در آن دارند. بنیاد شهید علاوه بر بیمهگذار بودن، سهامدار بیمه دی نیز هست، رابطهای که میتواند فرصت هماهنگی راهبردی ایجاد کند، مشروط بر آنکه منافع سهامدار، بیمهگذار و سایر ذینفعان بهدرستی تفکیک شود.
اینجاست که تجربهبیمه گران بزرگ اهمیت پیدا میکند، مسیر تحول بیمه دی میتواند از تغییر نقش شرکت آغاز شود، به عبارت دیگر از پرداختکننده هزینههای درمان به مدیر حرفهای ریسک سلامت.
تفاوت این دو نقش بنیادی است، پرداختکننده خسارت، صورتحساب بیمارستان را بررسی میکند اما مدیر ریسک سلامت هزینه های ایجاد شده را بررسی می کند و تحقیق در مورد اینکه کدام بیماریها بیشترین فشار مالی را وارد میکنند و چگونه میتوان بدون کاهش کیفیت خدمات، هزینههای قابل پیشگیری را کنترل کرد.
بنابراین بیمه دی در تب و تاب پاسخ گویی به بیمه گذاران این جوامع بزرگ باید فضایی را برای تبدیل این اطلاعات به دانش ایجاد کند و نخستین انتخاب راهبردی میتواند ایجاد یک واحد مستقل تحلیل اقتصاد درمان باشد، واحدی که دادههای خسارت را به تفکیک گروههای سنی، بیماری، مرکز درمانی و نوع خدمت تحلیل کند و الگوهای هزینه را به تصمیمهای بیمهگری تبدیل کند.
دومین انتخاب، بازطراحی قراردادهاست تا جایی که بهجای اتکای صرف به بازپرداخت هزینه خدمات، شرکت میتواند با مراکز درمانی منتخب، قراردادهای مبتنی بر کیفیت، پیامد درمان و کنترل هزینه منعقد کند چرا که اجرای آزمایشی این مدل در چند خدمت پرهزینه، امکان سنجش نتایج را پیش از توسعه سراسری فراهم میکند.
سومین انتخاب به رابطه با دو بیمهگذار بزرگ مربوط است، عبداللهی این قابلیت را دارد که بهجای مذاکره سالانه صرفاً بر سر نرخ حقبیمه، قراردادهای چندسالهای پیشنهاد کند که در آنها سازوکار تعدیل هزینههای پزشکی، تبادل داده، مدیریت بیماریهای مزمن و تقسیم مسئولیت افزایش هزینهها از پیش تعریف شده باشد.
از دیدگاه رازپول، مسئله این نیست که بیمه دی در چند رشته دیگر هم حضور پیدا کند، مسئله آن است که تصمیم بگیرد در کدام بخش از بازار درمان میخواهد بهترین باشد و با چه قابلیت منحصربهفردی برنده شود.
بنابراین گروه تحقیقاتی رازپول به بیمه دی توصیه نمی کند که الزاماً پرتفوی درمان را کوچک کند، ممکن است درست برعکس، قابلیت در تخصصیتر شدن آن باشد، البته با قیمتگذاری مبتنی بر ریسک، کنترل تمرکز قراردادها، مدیریت نقدینگی و ایجاد قابلیتهایی که به یک مشتری خاص وابسته نباشند.
بیمه دی میتواند از شرکتی که بخش بزرگی از هزینههای درمان را جبران میکند، به شرکتی تبدیل شود که بهتر از رقبا میداند این هزینهها چگونه شکل میگیرند و چگونه باید مدیریت شوند.
این تفاوت میان داشتن یک پرتفوی بزرگ و ساختن یک کسبوکار متمایز است.
[/xfgiven_gallery]
